

KPMG'NİN "SÜRDÜRÜLEBİLİRLİKTE DEĞERLEME AÇIĞINI KAPATMAK" BAŞLIKLI RAPORU, ŞİRKETLERDE SÜRDÜRÜLEBİLİRLİK FARKINDALIĞI YÜKSEK OLMASINA RAĞMEN BU KONUNUN FİNANSAL PLANLAMA, YATIRIM KARARLARI VE DEĞERLEME SÜREÇLERİNE YETERİNCE ENTEGRE EDİLEMEDİĞİNİ ORTAYA KOYUYOR.
KPMG'nin "Sürdürülebilirlikte Değerleme Açığını Kapatmak" başlıklı raporu, şirketlerde sürdürülebilirlik farkındalığı yüksek olmasına rağmen bu konunun finansal planlama, yatırım kararları ve değerleme süreçlerine yeterince entegre edilemediğini ortaya koyuyor.
Günümüzde şirket yöneticilerinin sürdürülebilirlikle bağlantılı risk ve fırsatlara ilişkin farkındalığı artsa da bu fırsatlar; finansal modellere, yatırım değerlendirmelerine ve stratejik planlama süreçlerine henüz tutarlı ve güvenilir biçimde yansıtılamıyor.
Bu durum, sürdürülebilirliğin iş kararları üzerindeki etkisinin sınırlı kalmasına neden oluyor. KPMG'nin hazırladığı "Sürdürülebilirlikte Değerleme Açığını Kapatmak" başlıklı raporu sürdürülebilirlik ile değerleme arasındaki açığını ortaya koyarken, bu açığın nasıl kapatılabileceğine ilişkin KPMG uzmanlarının değerlendirmelerine ve şirketler için öne çıkan uygulama alanlarına yer veriyor.
KPMG'nin hazırladığı "Sürdürülebilirlikte Değerleme Açığını Kapatmak" başlıklı raporun orijinal dokümanını incelemek için aşağıdaki linke tıklayabilirsiniz.
Küresel çapta 2 binden fazla üst düzey yönetici ve karar alıcının katılımıyla yapılan anketin sonuçlarına dayanan rapora göre, yöneticilerin yüzde 72'si sürdürülebilirlik stratejisi, göstergeleri ve performansları hakkında kapsamlı bilgiye sahip veya temel unsurlara aşina. Yüzde 60'ı finansal planlama süreçlerinde sürdürülebilirlikle bağlantılı risk ve fırsatları dikkate aldığını, yüzde 50'si ise sürdürülebilirliğin kurumsal stratejilerinin ayrılmaz bir parçası olduğunu ifade ediyor.
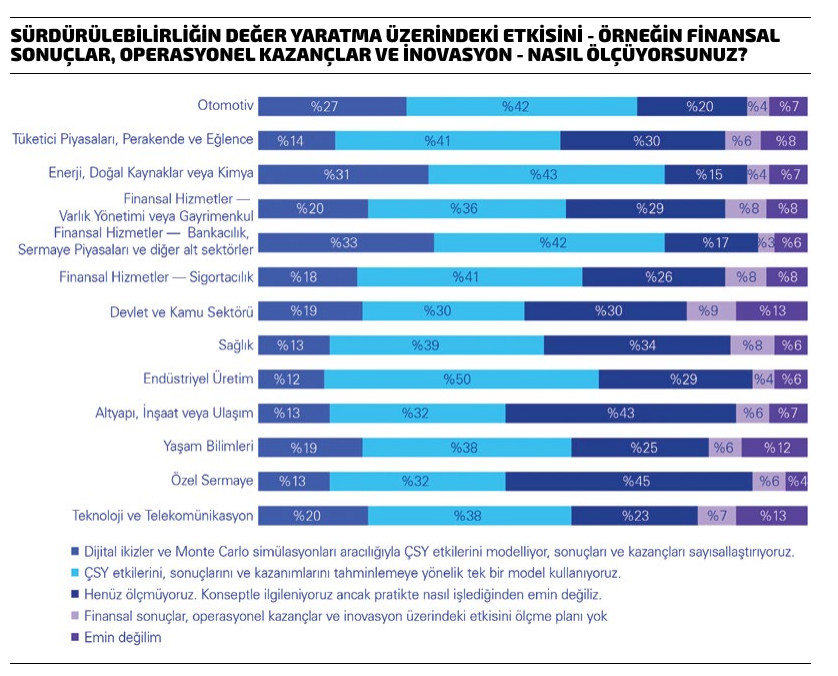
Buna karşın, katılımcıların yalnızca yüzde 19'u sürdürülebilirliğin finansal performans, operasyonel kazanımlar ve inovasyon üzerindeki etkisini ölçülebilir hale getirmek için gelişmiş analitik yaklaşımlar kullandığını belirtiyor. Bu sonuç, birçok şirketin sürdürülebilirlikle bağlantılı risklerden kaynaklanabilecek potansiyel kayıpları ölçülebilir hale getirmek için hâlâ yeterince gelişmiş analitik yaklaşımlara sahip olmadığını ortaya koyuyor.
KPMG Türkiye Sürdürülebilirlik Şirket Ortağı Sertuğ Özkan da raporu değerlendirirken, "Günümüzde sürdürülebilirlik, yönetim kurullarının gündeminde giderek daha merkezi bir yer edinirken, bu gündemin finansal planlama ve yatırım kararlarıyla aynı hızda entegre edilemediğini görüyoruz. Sürdürülebilirliğin 'finansal dile' çevrilememesi stratejik bir kırılma noktasını da oluşturuyor. Hedef belirleme mekanizmalarının büyük ölçüde yerleşmiş olduğu mevcut ortamda asıl ihtiyaç; sürdürülebilirlikle bağlantılı risk ve fırsatların yatırım kararları ve stratejik planlama süreçleriyle doğrudan ilişkilendirilebildiği bir finansal çerçevenin oluşturulmasıdır. Sistemik riskler söz konusu olduğunda, belirsizliği gerekçe göstererek aksiyon almamak giderek daha yüksek bir maliyet doğuruyor. Raporumuzun da vurguladığı gibi, asıl risk eylemsizliktir. KPMG olarak geliştirdiğimiz metodolojiler ve iş birlikleriyle kurumların sürdürülebilirlik risk ve fırsatlarının finansal etkilerini ölçülebilir hale getirmelerine ve bu etkileri finansal planlama ile yatırım kararlarına yansıtmalarına destek oluyoruz." sözleriyle değerlendiriyor.
ASIL RİSK, EYLEMSİZLİK
KPMG'nin araştırmasına göre, liderlerin bugün yanıtlaması gereken temel soru artık sürdürülebilirliğin gerekli olup olmadığı ya da hangi sürdürülebilirlik risk ve fırsatlarıyla karşı karşıya kalındığı değil. Bu bilgiler büyük ölçüde mevcut ve üst yönetim nezdindeki farkındalık önemli ölçüde yerleşmiş durumda. Şirketlerin büyük bir bölümü, sürdürülebilirliği kurumsal stratejilerine entegre ettiklerini ve finansal planlama süreçlerinde sürdürülebilirlikle bağlantılı riskleri dikkate aldıklarını belirtiyorlar.
Ancak asıl sorun, bu bilgilerin çoğu zaman finansal kararları destekleyecek ölçülebilir analizlere dönüştürülememesi. Birçok kuruluş, şu kritik soruları yanıtlamakta zorlanıyor: "Bu riski ele almak veya o fırsatı geliştirmek bize ne kazandırır?" ve "Harekete geçmemenin maliyeti nedir?" Bu tür sorular, sürdürülebilirlik unsurlarının finansal performans ve şirket değeri üzerindeki etkilerinin ölçülebilir hale getirilmesine katkı sağlayarak, sürdürülebilirlik ile değerleme arasındaki bağlantının güçlendirilmesinde önemli bir rol oynuyor.
Sürdürülebilirlikle bağlantılı risk ve fırsatlara yönelik kapsamlı bir analiz yapılmadığı takdirde, şirketler stratejik, finansal ve rekabet açısından savunmasız bir duruma düşebiliyorlar.
Yatırımcı davranışlarında da bu eğilimin etkisi giderek daha görünür hale geliyor. Büyük yatırımcılar, yeterince yönetilmeyen sürdürülebilirlik risklerine karşı daha hassas yaklaşıyor ve bu risklere karşı gerekli dayanıklılığı gösteremeyen şirketlere yönelik yatırım kararlarını yeniden değerlendiriyor. Bu kapsamda, sürdürülebilirlikle bağlantılı riskleri etkin şekilde yönetemeyen şirketlere yatırımcı ilgisinin azalması ve sermayenin daha dayanıklı şirketlere yönelmesi, piyasalarda giderek daha belirgin hale geliyor.
DÜZENLEMELERİN ROLÜ VE BÖLGESEL FARKLILIKLAR
KPMG'nin anketine göre sürdürülebilirlikle ilgili düzenlemeler, yöneticilerin bu konudaki farkındalığını artırmada kilit bir rol oynuyor. Özellikle Avrupa'daki düzenlemelerin etkisi açıkça görülüyor. Avrupa Birliği'nin Yeşil Mutabakat stratejisi kapsamındaki düzenlemeler, sürdürülebilirliği şirketlerin stratejik gündeminin merkezine taşıyor. İklimle İlgili Finansal Açıklamalar Görev Gücü (Task Force on Climate-Related Financial Disclosures-TCFD), Uluslararası Sürdürülebilirlik Standartları Kurulu (International Sustainability Standards Board-ISSB) ve Kurumsal Sürdürülebilirlik Raporlama Direktifi (Corporate Sustainability Reporting Directive-CSRD) gibi çerçeveler ise şirketlerin sürdürülebilirlikle bağlantılı risk ve fırsatları stratejik ve finansal planlama süreçleri ile yatırım kararlarına entegre etmelerini teşvik ediyor.
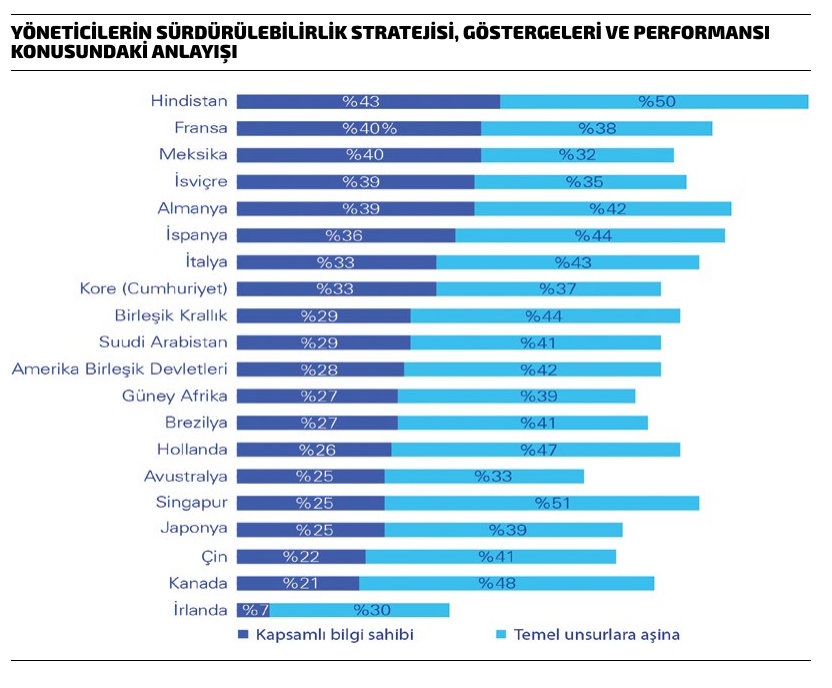

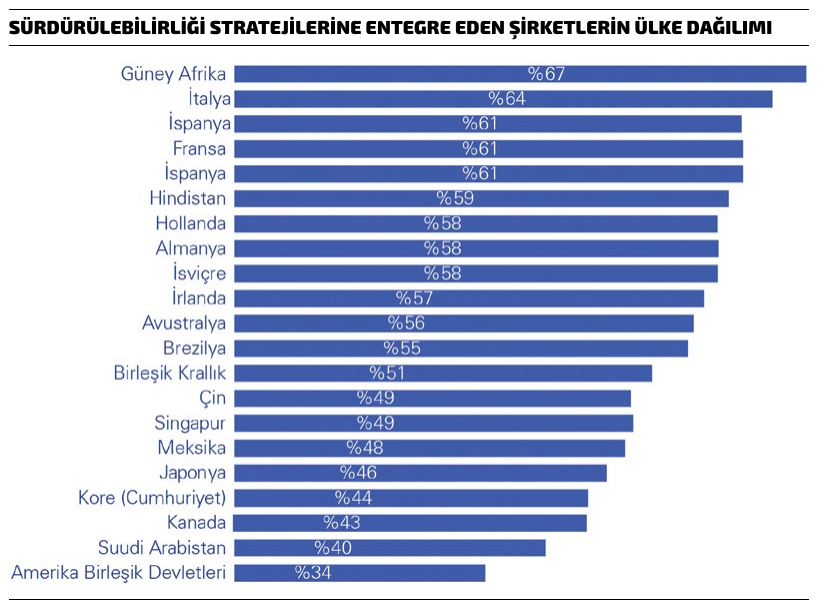
Aynı zamanda bu çerçeveler, şirketlere ve yatırımcılara sürdürülebilirlik faktörlerinin finansal performans ve şirket değeri üzerindeki etkilerini daha sistematik şekilde değerlendirebilecekleri bir yapı sunuyor. Bölgesel olarak bakıldığında İtalya'da, yöneticilerin yaklaşık üçte ikisi (yüzde 64) sürdürülebilirliğin şirket stratejilerinin ayrılmaz bir parçası olduğunu ve yönetim kurulu toplantıları ile yıllık raporlarda yer aldığını belirtiyor. İspanya'da ve Fransa'da da yöneticiler büyük oranda (yüzde 61) aynı görüşü paylaşıyor.
FİNANSAL GÖSTERGELER İLE SÜRDÜRÜLEBİLİRLİK İLİŞKİSİ
KPMG'nin araştırması, sürdürülebilirlikle bağlantılı risk ve fırsatları; yönetim kurulları ve finans ekiplerinin karar alma süreçlerinde kullandığı FAVÖK, nakit akışları, yatırım planları, bilanço etkileri ve risk senaryoları gibi ölçülebilir finansal göstergelerle ilişkilendirebilen kuruluş sayısının halen sınırlı olduğunu gösteriyor.
Tüm sektörler genelinde ankete katılanların yalnızca yüzde 19'u, sürdürülebilirlik etkilerinin finansal sonuçlar, operasyonel kazanımlar ve inovasyon üzerindeki yansımalarını ölçmek amacıyla dijital ikizler, Monte Carlo simülasyonları ve benzeri ileri senaryo modelleme araçlarını kullandığını belirtirken, özellikle bankacılık ve finansal hizmetler (yüzde 33), enerji ve doğal kaynaklar (yüzde 31) ile otomotiv (yüzde 27) sektörlerinde faaliyet gösteren şirketlerin, bu tür modelleme ve değerleme tekniklerini kullanma olasılığının daha yüksek olduğu görülüyor.
Buna rağmen veriler, sürdürülebilirlik stratejilerine ilişkin farkındalık düzeyi ile sürdürülebilirlik etkilerini finansal analiz ve değerleme modellerine sistematik biçimde entegre edebilme kapasitesi arasında belirgin bir fark olduğunu gösteriyor. Bu durum, sürdürülebilirlik yatırımlarının değer yaratma potansiyeli ile şirket değeri arasındaki bağlantının yeterince kurulamadığına işaret ediyor. Bu ayrışma, sürdürülebilirlik ve finans ekipleri arasında ortak bir finansal dil ve analitik çerçevenin bulunmamasından kaynaklanıyor olabilir.
Bunun sonucunda, sürdürülebilirlik etkilerinin ölçülebilir olmaması önemli bir kör nokta da yaratıyor; değer yaratan projelerin göz ardı edilmesine veya ekonomik gerekçesi yeterince desteklenmeyen kararların uygulanmasına yol açabiliyor.
KPMG Türkiye Değerleme ve Modelleme Şirket Ortağı Burak Şahin, değerleme perspektifinden bakıldığında, sürdürülebilirlikle bağlantılı risk ve fırsatların FAVÖK, nakit akışları, iskonto oranları, devam eden değer ve değerleme çarpanları üzerindeki etkilerinin yeterince analiz edilememesinin şirket değerinin doğru şekilde belirlenmesini zorlaştırdığını ifade ederken, "Bu durum, yatırım kararları, kaynak kullanım öncelikleri ve stratejik karar alma süreçlerinde ek belirsizlikler yaratırken, kaynakların etkin kullanımını ve uzun vadeli değer yaratımını da olumsuz etkileyebiliyor. Bu nedenle sürdürülebilirlik, yalnızca raporlama veya uyum perspektifiyle ele alınacak bir konu olmaktan çıkmış; finansal planlama, değerleme, yatırım değerlendirmesi ve kaynakların önceliklendirilmesine ilişkin kararların ayrılmaz bir parçası haline gelmiştir. KPMG olarak, sürdürülebilirlikle bağlantılı risk ve fırsatların şirket değeri üzerindeki etkilerinin ölçülmesini, şirketlerin uzun vadeli değer yaratma kapasitelerini daha bütüncül bir bakış açısıyla değerlendirebilmeleri açısından oldukça önemli görüyoruz." diyor.
ANKETE KATILAN YÖNETİCİLERİN:
%72'si Sürdürülebilirlik stratejisi, göstergeleri ve performansları hakkında kapsamlı bilgiye sahip veya temel unsurlara aşina.
%60'ı Finansal planlama süreçlerinde sürdürülebilirlikle bağlantılı risk ve fırsatları dikkate alıyor.
%50'si Sürdürülebilirliğin kurumsal stratejilerinin ayrılmaz bir parçası olduğunu ifade ediyor.
%40'ı Sürdürülebilirliği inovasyon ve ürün geliştirme süreçlerine entegre ediyor.
%19'u Sürdürülebilirliğin finansal performans, operasyonel kazanımlar ve inovasyon üzerindeki etkisini ölçülebilir hale getirmek için gelişmiş analitik yaklaşımlar kullandığını belirtiyor.
YOL HARİTASI: SÜRDÜRÜLEBİLİR KAYNAKLI DEĞER YARATIMININ ÖLÇÜLMESİ
Sürdürülebilirliğin kurumsal karar alma süreçlerine gerçek anlamda entegre edilebilmesi için güçlü bilimsel dayanaklar, net hedefler ve ikna edici bir finansal gerekçe ile desteklenmesi gerekli. Bu üç unsurdan herhangi birinin eksik kalması, sürdürülebilirlik gündeminin stratejik ve finansal kararlara etkin biçimde yansımasını sınırlıyor.
Bugün itibarıyla bu unsurlardan ikisi büyük ölçüde mevcut. İklim değişikliğine ilişkin bilimsel dayanaklar uzun süredir ortaya konmuş olup, fiziksel iklim risklerinden geçiş risklerine kadar uzanan potansiyel etkiler yönetim kurulları nezdinde giderek daha fazla anlaşılıp kabul görüyor. Buna paralel olarak, iklim ve doğa arasındaki bağlantılara ilişkin bilimsel anlayış da hızla gelişiyor; bu gelişme de birbirini tetikleyen sistemik risklerin daha net biçimde değerlendirilmesine olanak sağlıyor.
Bu bilimsel dayanaklar; stratejik hedef belirleme ve geçiş planlamasını destekleyen düzenlemeler ile Bilim Temelli Hedefler Girişimi (Science Based Targets initiative-SBTi) gibi standart ve çerçeveler aracılığıyla daha uygulanabilir hale gelmiş durumda. Bu ivme, Uluslararası Finansal Raporlama Standartları (International Financial Reporting Standards-IFRS) da dâhil olmak üzere, giderek daha fazla ülkede benimsenen sürdürülebilirlik raporlama çerçevelerine de yansıyor. Bu kapsamda şirketlerden artık yalnızca sürdürülebilirlikle bağlantılı risk ve fırsatları açıklamaları değil; aynı zamanda ölçülebilir hedefler belirlemeleri ve bu hedeflere yönelik ilerlemelerini düzenli olarak izlemeleri bekleniyor.
Bununla birlikte, bilimsel dayanakların oluşturulması ve hedef belirleme konusunda önemli ilerleme kaydedilmiş olsa da sürdürülebilirlikle bağlantılı risk ve fırsatların finansal etkilerini ölçmeye yönelik değerleme yaklaşımları ve finansal analiz metodolojileri aynı ölçüde olgunlaşmış değil. Sürdürülebilirlik hâlâ çoğu zaman niteliksel veya uyum odaklı bir konu olarak ele alınırken, yatırım kararlarına, proje değerlendirme süreçlerine ve stratejik risk yönetimine yeterince entegre edilemiyor.
Sürdürülebilirliğin iş kararlarına gerçek anlamda entegre edilebilmesi için, bu risk ve fırsatların finansal etkilerinin ölçülebilir hale getirilmesi, sürdürülebilirlik yatırımlarının beklenen getirisinin değerlendirilmesi ve harekete geçmemenin maliyetinin netleştirilmesi gerekiyor. Bu çerçevede, amaca uygun değerleme yaklaşımları ve finansal modelleme araçları, sürdürülebilirlik ile finansal performans arasındaki bağlantının kurulmasında kritik bir rol oyuyor.
Bu çerçevede, KPMG'nin raporunda kurumların sürdürülebilirlik ile şirket değeri arasındaki bağı kurabilmesi için sistematik bir yaklaşım benimseyerek şu adımları atması tavsiyesinde bulunuluyor:
Değer yaratım alanlarının belirlenmesi: Sektör dinamikleri, düzenleyici eğilimler, benzer şirket uygulamaları ve şirketin mevcut performansı analiz edilerek sürdürülebilirlikle bağlantılı değer yaratma potansiyeli taşıyan alanlar belirlenir.
Sürdürülebilirlik unsurlarının finansal performans ve değer yaratımıyla ilişkilendirilmesi: Belirlenen sürdürülebilirlik unsurları; büyüme, rekabet avantajı, operasyonel verimlilik, pazar konumu ve risk profili gibi şirket değerini doğrudan veya dolaylı olarak etkileyen unsurlarla ilişkilendirilir.
Finansal etkilerin modellenmesi: Sürdürülebilirlikle bağlantılı girişimlerin kârlılık, gelir yaratma kapasitesi ve şirket değeri üzerindeki potansiyel etkileri aşağıdaki başlıklar altında analiz edilir;
1A- Kârlılık potansiyeli-Önlenen maliyetler: Para cezaları, tedarik zinciri kesintileri veya operasyonel aksaklıklar gibi risklerden kaynaklanabilecek maliyetlerin önlenmesi.
1B- Kârlılık potansiyeli-Maliyet azaltımı: Enerji verimliliği, kaynak optimizasyonu veya süreç iyileştirmeleri yoluyla operasyonel maliyetlerin düşürülmesi ve kârlılığın desteklenmesi.
2A- Gelir potansiyeli-Önlenen gelir kaybı: Değişen müşteri beklentilerine, düzenleyici gerekliliklere ve pazar koşullarına uyum sağlanması sayesinde risk altındaki gelirlerin korunması.
2B- Gelir potansiyeli-Gelir artışı: Yeni ürün ve hizmetlerin geliştirilmesi, sürdürülebilir ürünlere yönelik talebin karşılanması veya fiyat farklılaştırması yoluyla ek gelir yaratılması.
3- Şirket değeri ve yatırımcı algısı üzerindeki potansiyel etki: Şirketin dayanıklılığının, finansal performans görünümünün ve yatırımcılar nezdindeki cazibesinin güçlenmesiyle şirket değeri üzerinde olumlu etki yaratılması.
Bu yaklaşım, sürdürülebilirlikle bağlantılı girişimlerin yalnızca operasyonel ve finansal performans üzerindeki etkilerini değil; aynı zamanda yatırımcı algısı, risk profili ve şirket değeri üzerindeki potansiyel katkılarını da bütüncül bir şekilde değerlendirmeye olanak sağlar.